Historia del Estado de Flujo de Efectivo
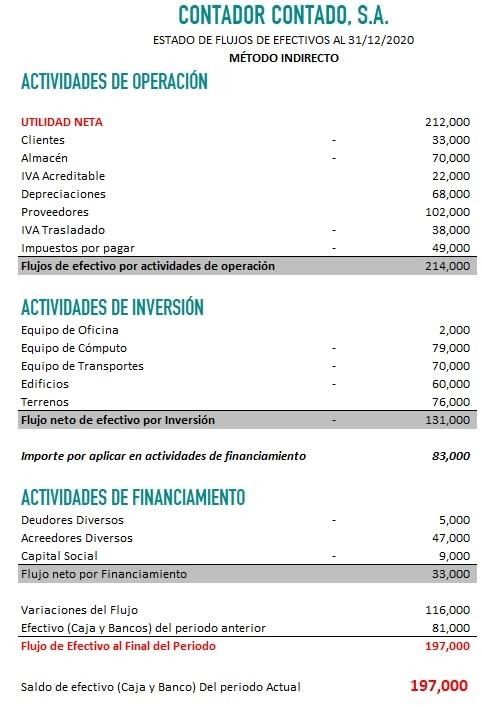
La historia del estado de flujo de efectivo se remonta a mediados del siglo XX, cuando los contadores y financieros comenzaron a darse cuenta de la importancia del flujo de efectivo en la toma de decisiones empresariales. A medida que las empresas crecían y se volvían más complejas, se hizo evidente que los estados financieros tradicionales, como el balance y la cuenta de resultados, no proporcionaban información suficiente sobre la liquidez y la solvencia de la empresa.
Fue entonces cuando en 1961, Richard F. Vancil, un contador en la empresa Arthur Andersen, desarrolló el primer estado de flujo de efectivo. Este estado financiero proporcionaba información sobre el flujo de efectivo de la empresa durante un período determinado, lo que permitía a los inversores y gerentes comprender mejor la capacidad de la empresa para generar efectivo y cumplir con sus obligaciones financieras.
Desde entonces, el estado de flujo de efectivo se ha convertido en una herramienta esencial para cualquier empresa, ya que proporciona información importante sobre el flujo de efectivo y ayuda a los inversores y gerentes a tomar decisiones informadas sobre la gestión del efectivo y la planificación financiera.
¿Cuándo surgió el Estado de Flujos de Efectivo?
El Estado de Flujos de Efectivo es un documento financiero que muestra los cambios en el efectivo y equivalentes al efectivo de una empresa en un período contable determinado. Este estado financiero es importante porque permite a los usuarios de la información financiera comprender la capacidad de la empresa para generar efectivo y equivalentes al efectivo.
Aunque el Estado de Flujos de Efectivo se ha convertido en una herramienta financiera muy utilizada en la actualidad, su origen no es reciente. De hecho, se puede rastrear su origen en el siglo XIX, cuando los empresarios comenzaron a darse cuenta de la importancia de controlar el flujo de efectivo en sus empresas.
La necesidad de un documento que mostrara el flujo de efectivo de una empresa se hizo más evidente a medida que las empresas se volvían más grandes y complejas. En la década de 1970, el Financial Accounting Standards Board (FASB) de Estados Unidos comenzó a desarrollar normas para la presentación de información financiera, incluyendo el Estado de Flujos de Efectivo.
En 1987, el FASB emitió la declaración de normas financieras número 95, que requería que todas las empresas que emiten estados financieros prepararan un Estado de Flujos de Efectivo. Esta norma se convirtió en una práctica generalizada en todo el mundo y hoy en día se ha convertido en una herramienta financiera esencial para las empresas.
Hoy en día, este documento financiero es crucial para comprender la salud financiera de una empresa y su capacidad para generar efectivo y equivalentes al efectivo.
Origen y Aplicación en el Estado de Flujo de Efectivo: Todo lo que Debes Saber
El estado de flujo de efectivo es un informe financiero que muestra el movimiento del efectivo en una empresa durante un período de tiempo determinado. Este informe es muy importante para los inversores y los analistas financieros, ya que proporciona información clave sobre la liquidez de la empresa.
Aunque el estado de flujo de efectivo se ha convertido en una herramienta financiera estándar, su origen se remonta a la década de 1860. Fue en ese momento cuando se comenzó a reconocer la importancia del efectivo en los negocios, y se empezaron a llevar registros detallados de los movimientos de efectivo.
A mediados del siglo XX, el estado de flujo de efectivo comenzó a tomar forma como una herramienta financiera. En 1971, el Financial Accounting Standards Board (FASB) de los Estados Unidos emitió el primer pronunciamiento sobre el estado de flujo de efectivo.
Desde entonces, el estado de flujo de efectivo se ha convertido en un informe financiero estándar en todo el mundo. Se utiliza para mostrar cómo el efectivo se mueve en una empresa durante un período de tiempo determinado, y para ayudar a los inversores y analistas financieros a evaluar la salud financiera de la empresa.
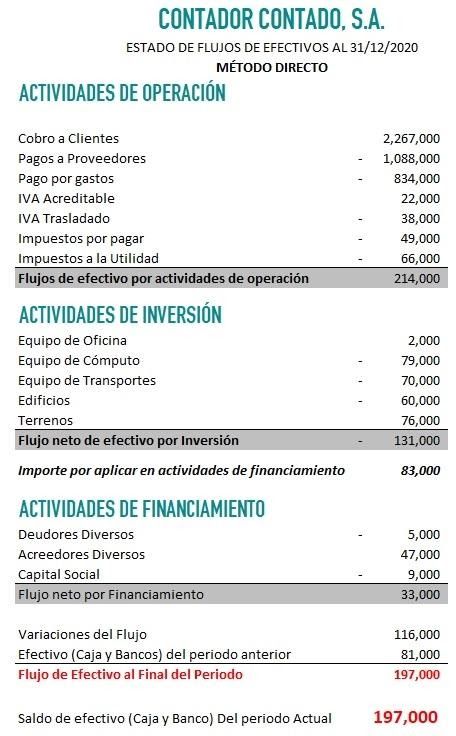
El estado de flujo de efectivo se divide en tres secciones: flujo de efectivo de operaciones, flujo de efectivo de inversión y flujo de efectivo de financiamiento. Cada sección muestra cómo el efectivo se mueve en la empresa en relación con las operaciones, inversiones y financiamiento.
Aunque su origen se remonta a la década de 1860, el estado de flujo de efectivo se ha convertido en una herramienta financiera estándar en todo el mundo.
¿Cuál Fue el Predecesor del Estado de Flujos de Efectivo?
El Estado de Flujos de Efectivo es un documento financiero que muestra los movimientos de efectivo de una empresa durante un período determinado. Este estado es de gran importancia para los inversores y analistas financieros, ya que les permite evaluar la capacidad de la empresa para generar efectivo y su solvencia financiera.
El predecesor del Estado de Flujos de Efectivo fue el Estado de Origen y Aplicación de Fondos (EOAF), el cual se enfocaba en los cambios en los activos y pasivos circulantes de la empresa y en cómo se financiaban estas variaciones. El EOAF se utilizó ampliamente en la década de 1960 y principios de 1970.
Sin embargo, el EOAF tenía algunas limitaciones. Por ejemplo, no proporcionaba información sobre los flujos de efectivo en sí mismos, sino que se centraba en los cambios en los activos y pasivos. Además, no tenía en cuenta los flujos de efectivo de las actividades de inversión y financiación.
Para superar estas limitaciones, en la década de 1980 se desarrolló el Estado de Flujos de Efectivo, el cual se enfoca exclusivamente en los flujos de efectivo de la empresa y en cómo se generan y utilizan estos flujos. El Estado de Flujos de Efectivo se convirtió en un documento financiero obligatorio en muchos países y ha sido ampliamente adoptado por empresas de todo el mundo.
Aunque el EOAF fue ampliamente utilizado en su época, el Estado de Flujos de Efectivo es ahora el documento financiero primario para evaluar los movimientos de efectivo de una empresa.
Estado de Flujo de Efectivo según las NIF: ¿Qué Indican?
El Estado de Flujo de Efectivo es un documento contable que muestra el movimiento de dinero que ha tenido una empresa en un periodo determinado. Esta herramienta permite conocer la situación financiera del negocio, ya que muestra los flujos de entrada y salida de efectivo.
La necesidad de este estado financiero surge debido a que el Balance General y el Estado de Resultados no proporcionan información completa sobre el efectivo disponible de una empresa. El Balance General muestra la situación financiera de la empresa en un momento determinado, mientras que el Estado de Resultados muestra los ingresos y gastos durante un periodo determinado, pero no necesariamente refleja la entrada y salida de efectivo.
El Estado de Flujo de Efectivo es una herramienta importante para los inversionistas, ya que les permite evaluar la capacidad de la empresa para generar efectivo y pagar sus deudas. También es útil para los gerentes, ya que les permite tomar decisiones sobre la gestión del efectivo.
Según las NIF, el Estado de Flujo de Efectivo debe incluir tres actividades principales: operativas, de inversión y de financiamiento. Las actividades operativas incluyen los flujos de efectivo generados por las actividades principales de la empresa, como las ventas y compras. Las actividades de inversión incluyen los flujos de efectivo relacionados con la adquisición y venta de activos fijos y otros inversiones. Las actividades de financiamiento incluyen los flujos de efectivo relacionados con la obtención y pago de préstamos y la emisión y recompra de acciones.
Según las NIF, este estado financiero debe incluir las actividades operativas, de inversión y de financiamiento. Su importancia radica en que permite a los inversionistas evaluar la capacidad de la empresa para generar efectivo y pagar sus deudas, y a los gerentes tomar decisiones sobre la gestión del efectivo.
Deja una respuesta
Conoce más historias: