Historia de la Información Financiera
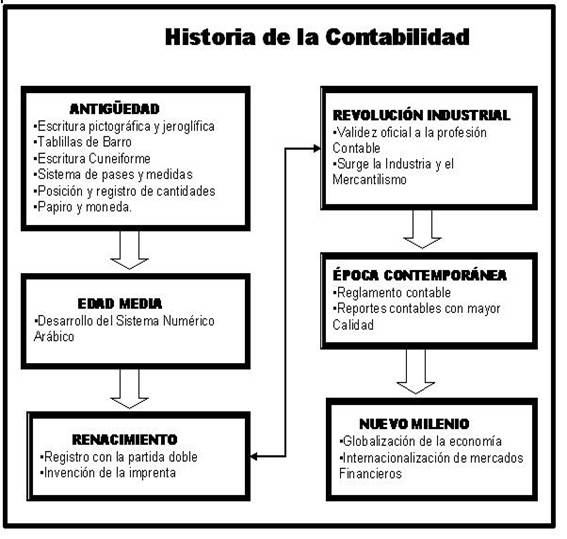
La historia de la información financiera se remonta a siglos atrás, cuando las sociedades humanas comenzaron a comerciar y a utilizar sistemas de intercambio de bienes y servicios. Con el tiempo, el intercambio se volvió más complejo y la necesidad de llevar un registro preciso de las transacciones financieras se hizo evidente.
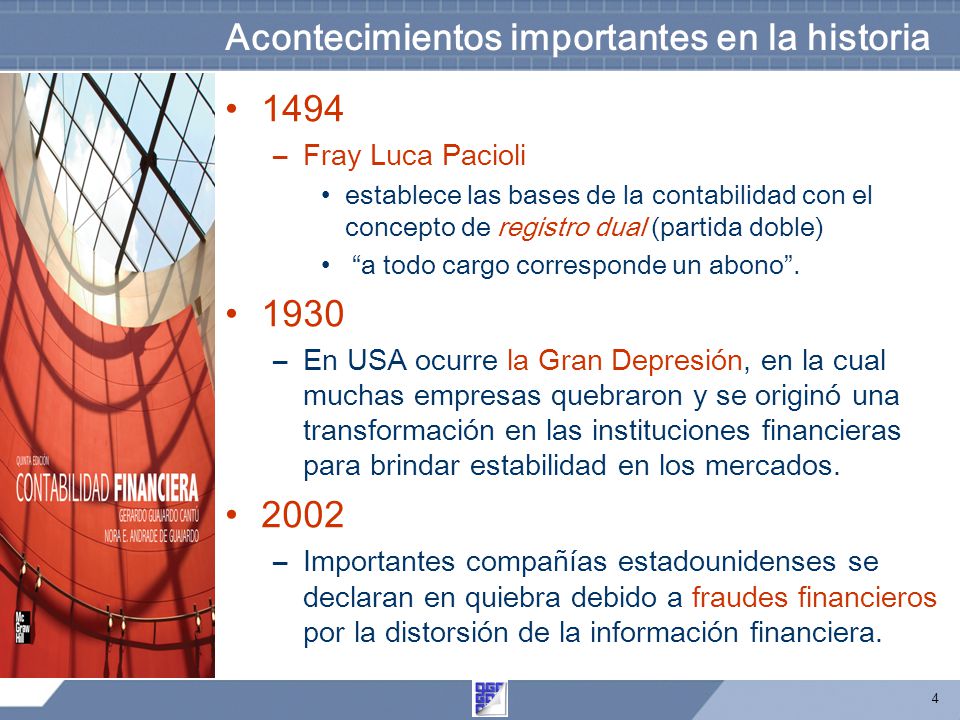
La aparición de la escritura y la invención de la contabilidad de doble entrada en la Edad Media permitieron a los comerciantes llevar un registro más preciso de sus transacciones. A partir de entonces, la información financiera se convirtió en un elemento clave para la toma de decisiones empresariales.
Con la aparición de la Revolución Industrial en el siglo XVIII, la información financiera se convirtió en un elemento crucial en el desarrollo económico. Las empresas necesitaban información precisa y oportuna para tomar decisiones estratégicas y financieras, y esto impulsó la creación de normas y estándares contables que permitieran la comparabilidad y la transparencia en la presentación de los estados financieros.
En la actualidad, la información financiera es un componente fundamental de la toma de decisiones empresariales y de la supervisión y regulación gubernamental. La tecnología ha permitido la creación de sistemas sofisticados de registro y presentación de información financiera, y el avance de la globalización ha llevado a la armonización de los estándares contables en todo el mundo. La historia de la información financiera es, por tanto, una historia de la evolución del comercio y la economía, y su estudio es fundamental para entender el mundo empresarial actual.
Cómo surgen las Normas de Información Financiera: Una Introducción
La historia de la información financiera es una parte crucial en el mundo de los negocios. Las Normas de Información Financiera (NIF) se crearon para establecer un lenguaje común en la presentación de información financiera y para garantizar que las empresas presenten sus estados financieros de manera clara y precisa.
Las NIF surgieron en México a mediados de la década de 1970. En ese momento, el país estaba experimentando un gran crecimiento económico y se necesitaba un conjunto de estándares contables para satisfacer las necesidades de las empresas. El Consejo Mexicano para la Investigación y Desarrollo de Normas de Información Financiera (CINIF) fue creado en 1973 para desarrollar y emitir las NIF.
El CINIF es una organización sin fines de lucro que está compuesta por profesionales contables, académicos y representantes de la industria. Su objetivo es desarrollar y emitir estándares contables que sean relevantes, confiables y comparables.
Desde su creación, las NIF se han convertido en una parte importante del entorno empresarial mexicano. Las empresas que cotizan en bolsa están obligadas a cumplir con las NIF, y muchas empresas privadas también las adoptan voluntariamente.
Las NIF han evolucionado con el tiempo para reflejar los cambios en el entorno empresarial y los avances en la tecnología. El CINIF trabaja continuamente para actualizar y mejorar las NIF, asegurándose de que sigan siendo relevantes y útiles para las empresas.
Con el tiempo, han evolucionado para convertirse en una parte integral del entorno empresarial y se han adaptado para reflejar los cambios en el mundo de los negocios. El CINIF sigue trabajando para mejorar y actualizar las NIF, garantizando que sigan siendo relevantes y útiles para las empresas.
¿Qué es la IFH? Aprende sobre la información financiera histórica en 15 palabras.
La información financiera histórica (IFH) es el registro de los datos financieros de una empresa en el pasado.
Estos datos incluyen estados financieros como el balance general, el estado de resultados y el flujo de efectivo.
La IFH es importante para analizar la salud financiera de una empresa en el pasado y tomar decisiones en el futuro.
La contabilidad es la disciplina que se encarga de recopilar y analizar la IFH.
La IFH se presenta en informes anuales y se utiliza para comparar el desempeño financiero de una empresa a lo largo del tiempo.
La IFH también es útil para auditorías y para cumplir con las regulaciones gubernamentales y contables.
¿Quién creó las Normas de Información Financiera? Descubre su origen y evolución.
Las Normas de Información Financiera (NIF) son un conjunto de principios y reglas contables que se utilizan para la preparación y presentación de los estados financieros de las empresas. Estas normas son necesarias para garantizar que la información financiera sea clara, confiable y comparable entre diferentes empresas.
Las NIF fueron creadas por el Consejo Mexicano para la Investigación y Desarrollo de Normas de Información Financiera (CINIF) en 2004. Sin embargo, el origen de las NIF se remonta a los años 70, cuando se creó el Consejo Mexicano de Normas de Información Financiera (CONACIF) con el objetivo de establecer normas contables para las empresas en México.
A lo largo de los años, las NIF han evolucionado para adaptarse a los cambios en los entornos económicos y empresariales. En 2006, el CINIF emitió la primera serie de NIF para las empresas que cotizan en bolsa, conocidas como "NIF C". En 2012, se emitió la serie "NIF D" para las empresas que no cotizan en bolsa.
En 2018, el CINIF emitió la nueva Norma de Información Financiera para Pequeñas y Medianas Entidades (NIF PyME), la cual se enfoca en las necesidades contables y financieras de este tipo de empresas. Además, el CINIF ha trabajado en la convergencia de las NIF con las Normas Internacionales de Información Financiera (NIIF) para lograr una mayor armonización contable a nivel global.
Estas normas fueron creadas por el Consejo Mexicano para la Investigación y Desarrollo de Normas de Información Financiera en 2004, y han evolucionado a lo largo de los años para adaptarse a los cambios en los entornos económicos y empresariales.
Historia de la Contabilidad: Resumen Breve y Preciso
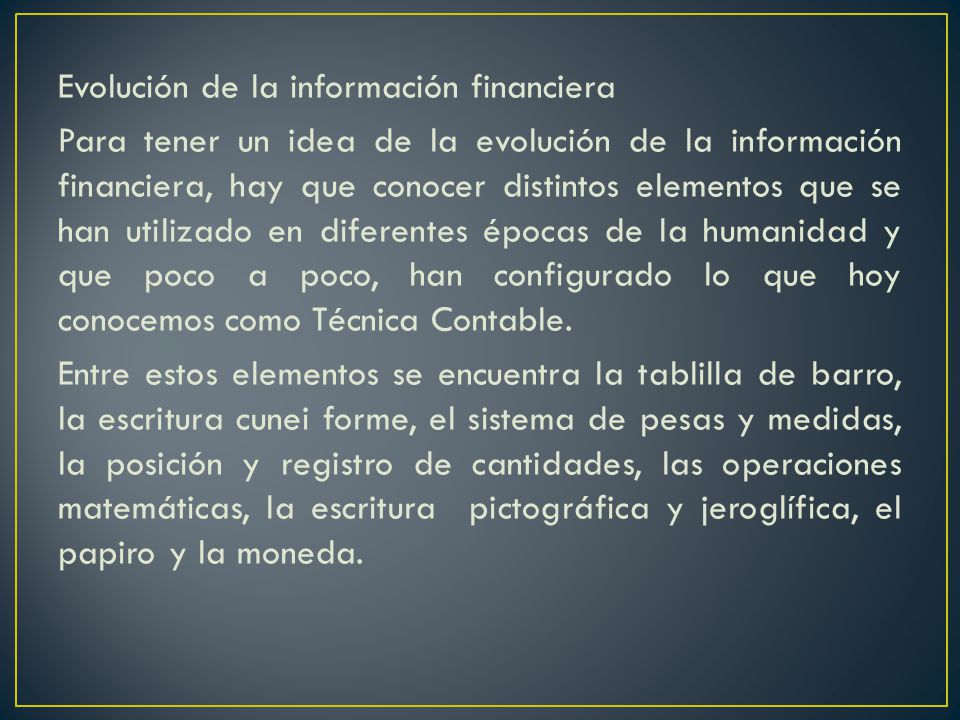
La contabilidad ha existido desde los primeros días de la civilización. Los antiguos egipcios, babilonios y sumerios utilizaron la contabilidad para mantener registros de sus actividades económicas y financieras. Los romanos también mantuvieron registros financieros detallados.
En la Edad Media, la contabilidad comenzó a desarrollarse en Europa. Los comerciantes italianos fueron los primeros en utilizar la contabilidad de doble entrada, un sistema que registraba tanto los ingresos como los gastos. Este sistema se extendió rápidamente por toda Europa y se convirtió en la base de la contabilidad moderna.
En el siglo XIX, la Revolución Industrial y el crecimiento del comercio internacional dieron lugar a la necesidad de una contabilidad más compleja y detallada. La contabilidad se convirtió en una disciplina académica y se crearon escuelas de contabilidad en todo el mundo.
En el siglo XX, la contabilidad se ha vuelto cada vez más automatizada y se ha utilizado la tecnología para procesar grandes cantidades de información financiera. La contabilidad ha evolucionado para incluir una variedad de herramientas y técnicas, incluyendo el análisis financiero y la contabilidad de costos.
En la actualidad, la contabilidad es una parte esencial de la información financiera de cualquier empresa o entidad. Los contadores son responsables de mantener registros precisos y detallados de las transacciones financieras y de proporcionar información financiera relevante a la dirección y a los inversores.
Desde los primeros días de la civilización hasta la actualidad, la contabilidad ha evolucionado para convertirse en una parte esencial de la información financiera. La contabilidad de doble entrada y otras técnicas han permitido una mayor precisión y detalle en el registro de transacciones financieras, y la tecnología ha permitido una mayor automatización y procesamiento de información financiera. Los contadores son responsables de mantener registros precisos y de proporcionar información financiera relevante a la dirección y a los inversores.
Deja una respuesta
Conoce más historias: